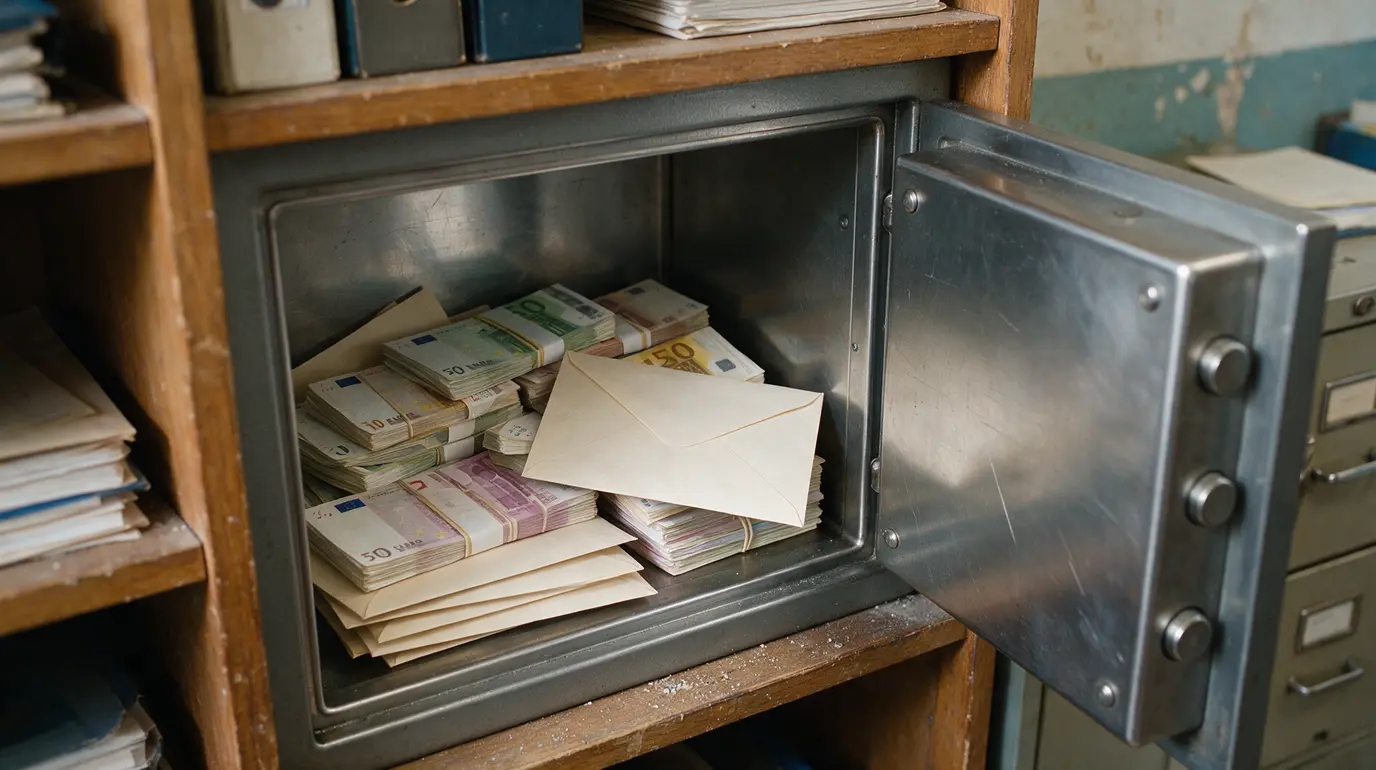
Une découverte inhabituelle a placé le Service municipal d’action culturelle de Fort-de-France sous les projecteurs. Derrière l’image frappante d’un coffre et d’une somme importante, l’affaire soulève surtout une question sensible : celle du suivi de recettes destinées à une collectivité.
La mairie a réagi rapidement en sécurisant les fonds et en lançant une procédure interne. Mais plusieurs zones d’ombre devront désormais être levées pour comprendre comment cette situation a pu se produire.
Pourquoi cette découverte inquiète la municipalité de Fort-de-France
L’alerte concerne le SERMAC, le Service municipal d’action culturelle de Fort-de-France. Cette structure organise notamment des ateliers culturels pour lesquels des usagers règlent des frais d’inscription.
Selon les éléments rendus publics par la Ville, un agent a signalé la présence d’une somme d’argent importante conservée dans un coffre au sein du service. La municipalité a été alertée au début de la semaine du 10 novembre 2026.
La question ne porte donc pas seulement sur l’existence physique du coffre. Elle concerne la circulation de recettes relevant d’un service municipal et, plus largement, les règles de transparence applicables aux fonds publics.
Lorsqu’un usager paie une inscription à un atelier, la recette doit pouvoir être identifiée, enregistrée et reversée selon les procédures prévues. Sans cette traçabilité, il devient difficile de reconstituer le parcours de l’argent et de vérifier les contrôles effectués.
La Ville de Fort-de-France a constitué une cellule de crise dès le mardi 10 novembre. Cette réaction montre que le dossier est considéré comme suffisamment sérieux pour nécessiter une gestion immédiate et coordonnée. Reste à établir précisément l’origine et l’historique des fonds retrouvés.
Les fonds proviendraient des inscriptions aux ateliers du SERMAC
La municipalité a apporté une première indication déterminante : les sommes découvertes dans le coffre proviendraient des inscriptions aux ateliers culturels du SERMAC. Elles n’auraient pas suivi les circuits habituels de versement.
Cette précision explique l’ouverture d’une enquête administrative. Il ne s’agit pas, à ce stade, d’une conclusion sur des responsabilités individuelles. L’objectif annoncé est de faire toute la lumière sur les modalités de collecte, de conservation et de suivi de ces recettes.
La Ville a indiqué que l’argent retrouvé a été mis en sécurité grâce à un versement au Trésor public. Cette étape permet de replacer les fonds dans le circuit institutionnel de gestion des recettes publiques.
La direction des finances publiques a confirmé l’existence d’un dossier sensible. Elle n’a toutefois formulé aucun commentaire sur le fond de l’affaire à ce stade. Cette réserve est cohérente avec une situation appelée à être examinée par une procédure administrative.
Dans une réaction rapportée après la découverte, des personnes liées à la collectivité ont fait part de leur surprise. Elles ont souligné ne pas se reconnaître dans ce mode de fonctionnement et se sont interrogées sur les pratiques qui auraient permis une telle conservation d’argent sur place.
La découverte du coffre ne répond donc pas encore aux principales interrogations. Elle constitue plutôt le point de départ d’un travail de vérification approfondi sur les recettes du service.
Ce que l’enquête administrative devra vérifier concrètement
L’enquête ouverte par la mairie devra reconstituer le circuit des inscriptions aux activités culturelles. Elle devra notamment déterminer comment les paiements étaient encaissés, enregistrés, contrôlés puis transmis aux services compétents.
Plusieurs éléments devront être examinés avec précision :
- La localisation du coffre et les conditions dans lesquelles il a été conservé au sein du SERMAC.
- L’identité de la personne ayant fait la découverte, ainsi que les personnes qui pouvaient connaître l’existence de ce coffre.
- La durée de conservation des espèces ou autres sommes sur place, avant leur découverte.
- L’origine exacte des recettes, présentées par la Ville comme issues des inscriptions aux ateliers culturels.
- Les outils de traçabilité utilisés pour les encaissements, les registres, les justificatifs et les contrôles internes.
- Les modalités de versement au Trésor public qui auraient dû s’appliquer aux fonds collectés.
Le travail administratif devra aussi distinguer les faits établis des hypothèses. Une somme conservée hors du circuit habituel pose un problème de gestion. Elle ne permet pas, à elle seule, de préjuger des raisons de cette conservation ni des personnes éventuellement concernées.
La chronologie sera particulièrement importante. Depuis combien de temps l’argent se trouvait-il dans le coffre ? Les recettes correspondaient-elles à une période précise d’inscriptions ? Des documents comptables ou des reçus permettent-ils d’établir des rapprochements ?
Ces vérifications sont essentielles pour assurer une gestion lisible. Elles devront également permettre d’identifier, si nécessaire, les améliorations à apporter aux procédures du SERMAC.
Un dossier qui intervient après une période sociale difficile au SERMAC
Cette affaire survient dans un contexte déjà délicat pour le Service municipal d’action culturelle. En 2025, le SERMAC a connu plusieurs conflits sociaux impliquant ses agents.
Ces derniers avaient notamment dénoncé la vétusté de certains équipements. Ils avaient aussi évoqué l’absence de financement de mesures liées à l’amélioration de leurs conditions de travail.
Le dossier du coffre déplace aujourd’hui l’attention vers le fonctionnement financier du service. Les questions relatives aux équipements, aux conditions de travail et à l’organisation des activités culturelles ne se confondent pas avec l’enquête administrative. Elles participent toutefois au contexte dans lequel celle-ci s’ouvre.
Un service culturel municipal repose sur des équipes, des lieux d’accueil, des inscriptions et une relation de confiance avec les participants. La gestion des encaissements doit donc être aussi rigoureuse que l’organisation des ateliers eux-mêmes.
La mairie devra veiller à clarifier les faits sans alimenter les conclusions hâtives. Pour les agents comme pour les usagers, la transparence de la procédure sera un enjeu central.
Les comptes du SERMAC avaient déjà retenu l’attention de la CRC Martinique
La gestion financière du SERMAC n’apparaît pas pour la première fois dans le débat public. Les finances du service avaient déjà fait l’objet d’une attention de la Chambre régionale des comptes de Martinique.
Dans son avis n° 2025-0026 du 7 août 2025, la juridiction financière a examiné notamment le compte administratif 2024 et le budget primitif 2025 de la Ville de Fort-de-France.
La Chambre régionale des comptes relevait que le budget annexe du SERMAC avait été présenté à l’équilibre. Cette situation intervenait après plusieurs années caractérisées par des déséquilibres budgétaires et par des observations de la juridiction financière sur la situation de la collectivité.
| Élément examiné | Information communiquée |
|---|---|
| Juridiction financière | Chambre régionale des comptes de Martinique |
| Référence | Avis n° 2025-0026 |
| Date de l’avis | 7 août 2025 |
| Documents concernés | Compte administratif 2024 et budget primitif 2025 de Fort-de-France |
| Constat sur le budget annexe du SERMAC | Présenté à l’équilibre |
Un budget présenté à l’équilibre ne répond pas, à lui seul, aux questions sur le parcours matériel de recettes retrouvées dans un coffre. Les deux sujets sont différents, même s’ils renvoient tous deux à la qualité de la gestion financière.
Les erreurs à éviter avant les conclusions de l’enquête
La première erreur serait de transformer une enquête administrative en verdict immédiat. À ce stade, la municipalité a confirmé la découverte, la provenance présumée des fonds et leur versement au Trésor public. Les responsabilités éventuelles restent à établir.
Il serait aussi réducteur de considérer cette affaire comme une simple anecdote insolite. La conservation de recettes hors des circuits habituels interroge les contrôles, la traçabilité et les pratiques de gestion au sein d’un service municipal.
Enfin, il faut distinguer les difficultés sociales connues en 2025, les observations budgétaires de la CRC Martinique et les faits actuels. Ces éléments forment un contexte, mais l’enquête devra examiner chaque point sur la base de documents et de témoignages vérifiables.
Les réponses attendues devront préciser le fonctionnement des encaissements et les mesures prises pour empêcher qu’une situation comparable ne se reproduise.